
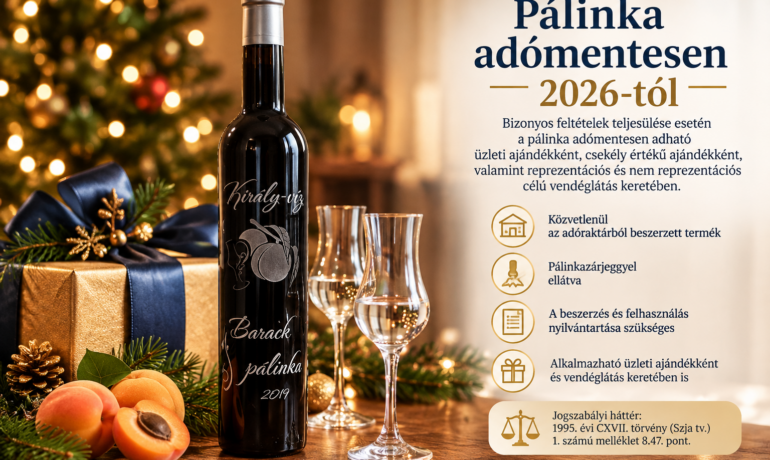
Jó hír vállalkozásoknak: 2026-tól kedvező adózási feltételekkel ajándékozható a közvetlenül a pálinkafőzdétől vásárolt pálinka!
Az új szabályozás lehetővé teszi, hogy a vállalkozások meghatározott feltételek teljesítése esetén személyi jövedelemadó és szociális hozzájárulási adó megfizetése nélkül juttassanak pálinkát munkavállalóiknak, üzleti partnereiknek.
Milyen célokra alkalmazható az adómentesség?
- Üzleti partnerek megajándékozása.
- Munkavállalóknak adott csekély értékű ajándék.
- Reprezentációs célú vendéglátás.
- Nem reprezentációs célú vendéglátás.
Melyek az adómentesség feltételei?
- A pálinkát a jövedéki törvény szerinti adóraktárban állították elő.
- A vállalkozás közvetlenül az előállító adóraktárból vásárolja meg a terméket.
- A termék pálinkazárjeggyel van ellátva.
- A vásárló vállalkozás nyilvántartást vezet a beszerzés forrásáról és a termék felhasználásának módjáról.
A megfelelő feltételekkel történő juttatás után nem kell megfizetni a főszabály szerint egyes meghatározott juttatásokat terhelő 15% személyi jövedelemadót és 13% szociális hozzájárulási adót.
Mit érdemes megőrizni a vásárlónak?
- A beszerzést igazoló, vállalkozás nevére szóló számlát.
- A beszerzett termékek mennyiségére és felhasználására vonatkozó nyilvántartást.
- Ajándékozás esetén az átadás megfelelő dokumentációját.
Jogszabályi háttér
1995. évi CXVII. törvény a személyi jövedelemadóról, 1. számú melléklet 8.47. pont.
Kapcsolódó rendelkezés: 2016. évi LXVIII. törvény a jövedéki adóról, 3. § (1) bekezdés 4. pont.
A kedvezmény 2026. február 1-jétől alkalmazható.
Fontos: az adómentesség a meghatározott feltételekkel megvalósuló juttatás szja- és szochokötelezettségére vonatkozik. Nem jelent általános áfa- vagy jövedékiadó-mentességet. A konkrét elszámolásról érdemes a vállalkozás könyvelőjével egyeztetni.