
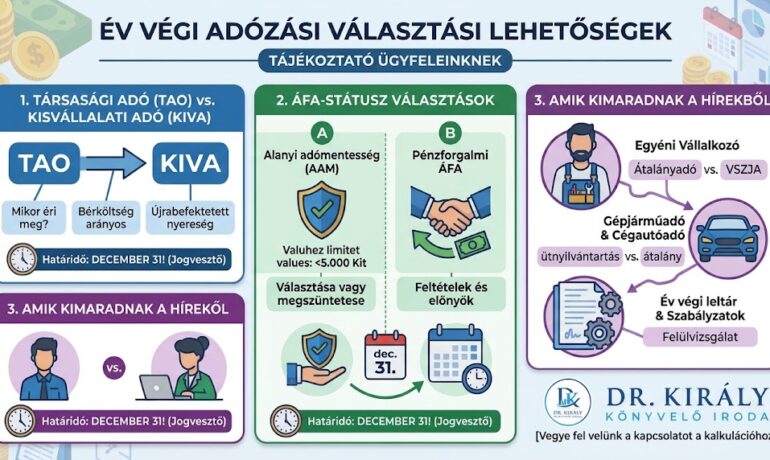
Közeledik az év vége, ami a vállalkozások életében nemcsak a zárásról, hanem a következő év adózási stratégiájának megtervezéséről is szól. Az adójogszabályok több adónemben és státuszban is lehetővé teszik a választást vagy a váltást, de a legtöbb esetben december 31-e jogvesztő határidő.
Összegyűjtöttük a legfontosabb adózási opciókat és szempontokat, amelyeket érdemes áttekinteni a döntéshozatal előtt.
1. Társasági adó (TAO) vs. Kisvállalati adó (KIVA)
Az év vége a legalkalmasabb időpont arra, hogy megvizsgáljuk, megéri-e a cégnek az adónemek közötti váltás.
- Áttérés KIVA-ra (TAO-ról):
- Kinek éri meg? Különösen azoknak a vállalkozásoknak, ahol a személyi jellegű ráfordítások (bérekről szóló költségek) magasabbak a nyereségnél, vagy ha a megtermelt nyereséget a tulajdonosok nem veszik ki osztalékként, hanem újra befektetik/a cégben hagyják.
- Feltételek: Az átlépéshez az átlagos statisztikai létszám nem haladhatja meg a 50 főt, és a mérlegfőösszeg/bevétel az előírt értékhatár alatt kell, hogy maradjon.
- Határidő: Bár év közben is lehet csatlakozni, a december 31-i belépés biztosítja a legtisztább, naptári évvel egybeeső üzleti évet.
- Visszalépés TAO alá (KIVA-ról):
- Ha a cég élethelyzete megváltozott (pl. csökkent a bérköltség, vagy jelentős osztalékfizetés várható), érdemes megvizsgálni a TAO alá történő visszatérést is.
2. ÁFA-státusz és választási lehetőségek
Az ÁFA tekintetében több olyan döntési pont is van, amit az adóév végéig kell bejelenteni a NAV felé a következő évre vonatkozóan.
- Alanyi adómentesség (AAM) választása vagy megszüntetése:
- Ha a vállalkozás várható éves bevétele nem haladja meg az alanyi mentes értékhatárt, választható az AAM státusz a következő évre.
- Ha jelenleg AAM státuszban van, de előreláthatóan meghaladja a keretet, vagy üzleti megfontolásból (pl. jelentős beruházás, céges ügyfélkör) ÁFA-körössé szeretne válni, erről december 31-ig kell nyilatkozni.
- Pénzforgalmi ÁFA választása:
- KKV-k számára kedvező lehetőség, hogy az ÁFÁ-t csak akkor kell befizetniük, amikor a vevőjük a számlát kiegyenlítette. Ennek választása szintén az év végéig jelenthető be a következő adóévre.
3. Ami az összefoglalókból gyakran kimarad: Egyéb év végi döntések
A TAO, KIVA és ÁFA mellett az alábbi területeken is fontos időben lépni:
A) Egyéni vállalkozók adózási formaváltása
- Átalányadózás vs. Vállalkozói SZJA (VSZJA): Az egyéni vállalkozóknak december 31-ig kell dönteniük, ha a következő évre adózási módot szeretnének váltani (pl. VSZJA-ról átalányadóra vagy fordítva).
- KATA választása: KATA-ra kizárólag főfoglalkozású egyéni vállalkozók jogosultak (lakossági értékesítés esetén). Ha a feltételek fennállnak, év végével zökkenőmentes az átállás.
B) Gépjárműadó és Cégautóadó elszámolási módok
- Magánszemélyként vagy egyéni vállalkozóként használt személygépkocsik esetén az év végéig érdemes eldönteni a következő évi elszámolási módszert (útnyilvántartás vs. 500 km-es átalány).
C) Év végi leltár és szabályzatok felülvizsgálata
- Számviteli szabályzatok: Az év vége a megfelelő időpont a kötelező szabályzatok (számviteli politika, pénzkezelési szabályzat stb.) felülvizsgálatára és frissítésére, amennyiben a jogszabályok vagy a cég működése megváltozott.
- Leltározás előkészítése: A mérlegfordulónapra (december 31.) vonatkozó leltározási folyamatok megszervezése a kötelező év végi zárás érdekében.